Déficit foncier dans l’Est du Var : quels travaux déduire pour alléger votre fiscalité locative ?
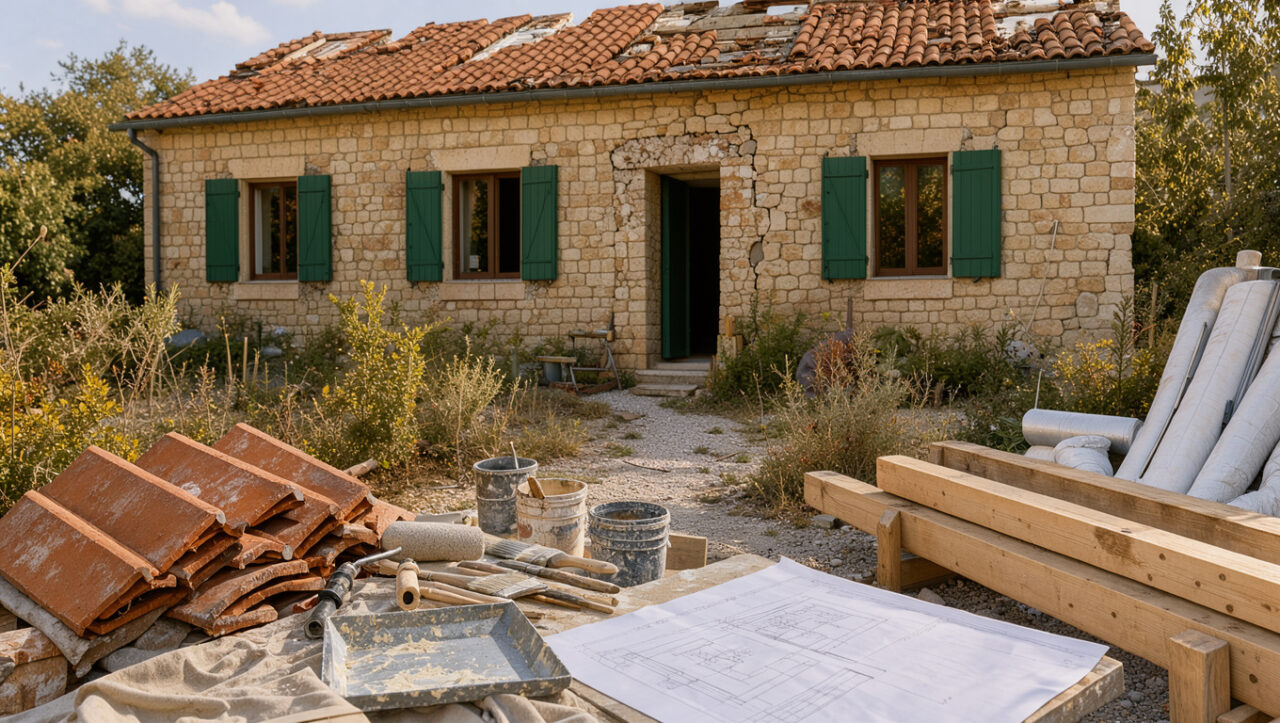
Le déficit foncier permet au propriétaire d’un logement loué nu de déduire certaines charges de ses revenus fonciers. Lorsque ces charges dépassent les loyers encaissés, une part du déficit réduit le revenu global imposable. Le mécanisme concerne notamment les logements anciens du Muy, de Draguignan, de Fréjus ou de Sainte-Maxime.
Il suppose d’avoir choisi le régime réel. Le micro-foncier, accessible sous conditions lorsque les recettes brutes n’excèdent pas 15 000 euros par an, applique un abattement forfaitaire de 30 %. Il ne permet donc pas de déduire le montant réel des travaux.
Préparez les justificatifs avant de lancer le chantier ↓
Le principe du déficit foncier et son plafond
Les charges déductibles sont d’abord imputées sur les revenus fonciers du foyer fiscal. Si le résultat reste négatif, la fraction du déficit qui ne provient pas des intérêts d’emprunt s’impute sur le revenu global, dans la limite annuelle de 10 700 euros. Les règles sont précisées par l’administration fiscale.
La part excédentaire, ainsi que le déficit issu des intérêts d’emprunt, ne disparaît pas. Elle se reporte sur les revenus fonciers des dix années suivantes. Un déficit ne réduit donc pas automatiquement tous les impôts du foyer : sa portée dépend de la nature des charges et des revenus déclarés.
Travaux déductibles : réparer, entretenir et améliorer
Les dépenses de réparation et d’entretien sont déductibles lorsqu’elles maintiennent le logement en bon état ou le remettent en état, sans en modifier la structure. La réfection d’une toiture dégradée, le traitement d’infiltrations, le remplacement d’une chaudière hors service ou la remise en état d’une installation électrique entrent souvent dans ce cadre.
Les travaux d’amélioration sont aussi admis dans un logement d’habitation. Ils apportent un équipement ou un confort nouveau sans changer la structure du bien : isolation thermique, installation d’une ventilation, création d’une salle d’eau dans un logement qui en était dépourvu, ou remplacement de fenêtres vétustes. Les factures doivent distinguer clairement fourniture, pose et nature de l’intervention.
Des cas fréquents dans l’Est du Var
Dans les biens exposés aux fortes chaleurs, l’isolation des combles, la protection solaire ou une ventilation adaptée peuvent relever de l’amélioration si les travaux respectent les critères fiscaux. Dans les immeubles plus anciens, les reprises d’étanchéité, de façades ou de réseaux demandent une lecture précise des devis. La qualification fiscale ne dépend pas de la ville, mais de la nature exacte des travaux.
En copropriété, le bailleur peut déduire sa quote-part de provisions pour charges, puis procéder à la régularisation l’année suivante. Procès-verbaux d’assemblée générale, appels de fonds et décomptes du syndic servent à justifier les montants. Avant l’achat d’un appartement, l’examen des travaux votés fait partie des documents de copropriété à analyser au Muy.
Les dépenses exclues du déficit foncier
Les dépenses de construction, reconstruction et agrandissement ne sont pas déductibles. Transformer un garage en surface habitable, surélever une maison, créer une véranda ou redistribuer lourdement un bien peut relever de ces catégories. L’administration apprécie les faits : un chantier global peut mêler postes déductibles et postes exclus.
Le prix d’achat, les frais de notaire et le remboursement du capital emprunté ne constituent pas non plus des charges foncières déductibles. Les intérêts et frais d’emprunt sont déductibles des revenus fonciers, mais leur déficit éventuel se reporte uniquement sur ces revenus futurs. Conserver devis détaillés, factures acquittées et preuves de paiement reste indispensable en cas de contrôle.
Location nue, location meublée et obligation de location
Le déficit foncier concerne les locations nues imposées dans la catégorie des revenus fonciers. Une location meublée relève des bénéfices industriels et commerciaux, avec ses propres règles d’amortissement et de déduction. Les deux régimes ne se cumulent pas sur un même logement pour une même période ; une simulation LMNP permet d’identifier les écarts de fonctionnement fiscal.
Pour conserver l’imputation sur le revenu global, le bien doit rester loué jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Une vacance courte entre deux locataires n’entraîne pas nécessairement la remise en cause du dispositif si le propriétaire prouve ses démarches de relocation. Une vente anticipée ou une reprise du logement peut, en revanche, remettre en cause l’avantage obtenu.
Déficit foncier Est du Var : préparer le dossier avant les travaux
Un projet solide commence par l’état du bien, les diagnostics disponibles et un calendrier de location cohérent. Les devis doivent séparer les travaux d’entretien et d’amélioration des opérations de transformation ou d’agrandissement. Cette ventilation limite les erreurs de déclaration lorsque le chantier est vaste.
Le propriétaire déclare les revenus et charges sur le formulaire n° 2044, puis reporte le résultat dans sa déclaration de revenus. Il peut s’appuyer sur la documentation de Service-Public.fr pour les principes de déclaration. Compte tenu des conséquences d’une mauvaise qualification, le dossier mérite une vérification comptable ou fiscale avant dépôt.
- Vérifier que le logement est loué nu
- Choisir le régime réel d'imposition
- Distinguer entretien, amélioration et agrandissement dans les devis
- Conserver les devis détaillés et les factures acquittées
- Conserver les preuves de paiement des travaux
- Réunir les documents de copropriété nécessaires
- Prévoir un calendrier de location jusqu'à l'échéance requise
- Déclarer revenus et charges sur le formulaire n° 2044
- Faire vérifier la qualification fiscale avant dépôt
Petit réflexe utile : gardez les factures détaillées, pas seulement le devis signé. En cas de contrôle, la nature précise des travaux compte vraiment, notamment pour distinguer entretien et agrandissement.
C’est clair, surtout la distinction entre intérêts d’emprunt et le reste du déficit. Beaucoup de propriétaires se font avoir là-dessus je pense 🙂